
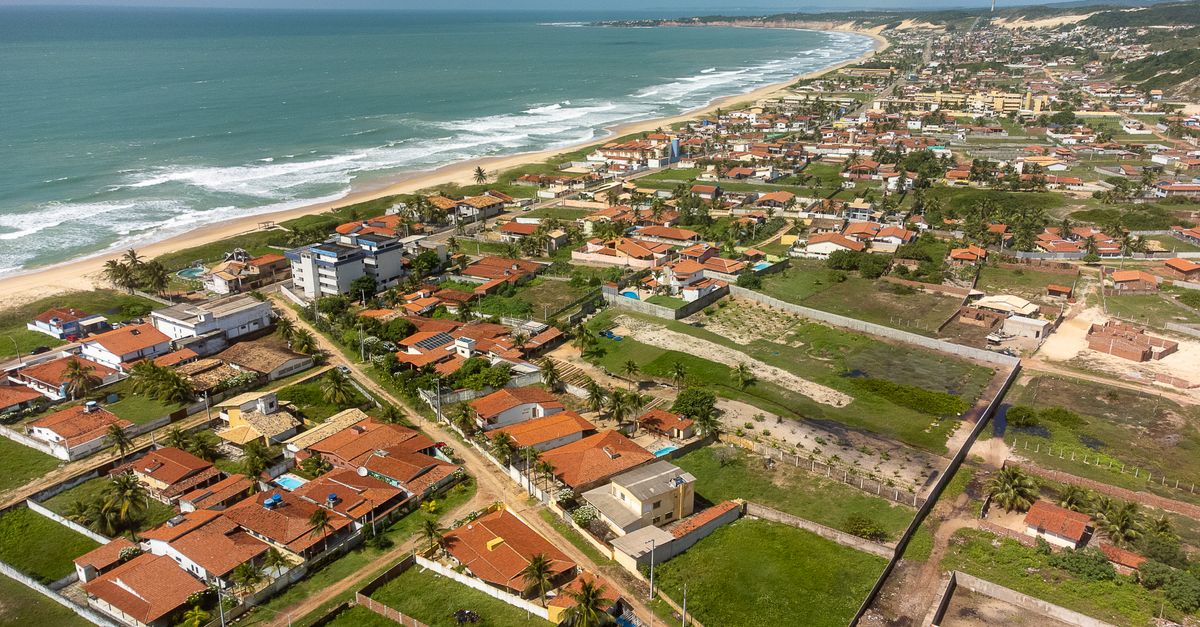
O mercado imobiliário brasileiro vive um momento de intensa movimentação em 2026. Com mudanças nas condições de financiamento, valorização em diferentes regiões do país e um número crescente de brasileiros questionando se é melhor alugar ou comprar, o tema voltou ao centro das discussões sobre finanças pessoais e planejamento de longo prazo. Entender o cenário atual pode fazer uma grande diferença na hora de tomar essa decisão.
Como está o mercado imobiliário em 2026?
O setor imobiliário no Brasil chegou a 2026 com dinamismo em diversas frentes. Cidades do interior e regiões metropolitanas fora dos grandes centros continuam atraindo compradores, impulsionadas pelo avanço do trabalho híbrido e remoto, que permitiu a muitas famílias buscar imóveis maiores ou mais baratos fora das capitais. Ao mesmo tempo, grandes cidades como São Paulo, Rio de Janeiro e Brasília registram valorização em determinados bairros, especialmente aqueles com boa infraestrutura de mobilidade e serviços.
O segmento de habitação popular, impulsionado por programas habitacionais do governo federal, mantém alta demanda. Já o mercado de médio e alto padrão segue seletivo, com compradores mais atentos às condições de financiamento antes de fechar negócio.
Financiamento imobiliário: o que está em jogo?
Um dos fatores que mais pesa na decisão de comprar um imóvel é o custo do financiamento. As taxas de juros praticadas pelos bancos para crédito imobiliário variam conforme o perfil do comprador, o tipo de imóvel e a instituição financeira escolhida. Em 2026, é fundamental comparar as condições oferecidas por diferentes bancos e simular o impacto das parcelas no orçamento familiar antes de assinar qualquer contrato.
Além das taxas nominais, o comprador precisa observar o Custo Efetivo Total (CET) do financiamento, que inclui seguros obrigatórios, tarifas administrativas e outros encargos. O CET é o número que representa o custo real da operação e deve ser o principal parâmetro de comparação entre propostas.
Alugar ou comprar: qual é a melhor opção?
Essa é uma das perguntas mais frequentes entre os brasileiros em 2026, e a resposta depende de uma série de fatores individuais. Não existe uma escolha universalmente correta — o que existe é a análise cuidadosa da situação financeira de cada pessoa ou família.
- Comprar pode valer a pena quando há estabilidade de renda, entrada disponível e planos de permanecer no imóvel por muitos anos.
- Alugar pode ser mais vantajoso para quem tem mobilidade profissional, não quer comprometer o orçamento com parcelas altas ou ainda está formando reserva financeira.
- O momento do mercado importa: regiões com alta valorização podem tornar a compra mais atrativa do ponto de vista do patrimônio a longo prazo.
- O custo de oportunidade do dinheiro investido na entrada também deve ser considerado — valores aplicados podem render e ajudar na formação de patrimônio de outras formas.
Uso do FGTS na compra do imóvel
Um recurso importante para trabalhadores com carteira assinada é o FGTS (Fundo de Garantia do Tempo de Serviço). O saldo do fundo pode ser utilizado para dar entrada na compra de um imóvel, amortizar o saldo devedor ou reduzir o valor das parcelas, desde que sejam atendidas as condições estabelecidas pela Caixa Econômica Federal. Em 2026, as regras de uso do FGTS para habitação seguem vigentes, mas é recomendável consultar diretamente a instituição financeira ou o site oficial para verificar os critérios atualizados, como o limite de valor do imóvel e o tempo de contribuição exigido.
Para muitos trabalhadores, o FGTS representa uma oportunidade concreta de reduzir o custo total do financiamento e facilitar o acesso à casa própria. Vale checar o saldo disponível com antecedência e incluir esse valor no planejamento de compra.
Planejamento financeiro: o passo que não pode ser pulado
Independentemente de a decisão ser alugar ou comprar, o planejamento financeiro é a base de tudo. Especialistas recomendam que as parcelas de financiamento não comprometam mais do que 30% da renda familiar mensal — um parâmetro amplamente utilizado para avaliar a saúde do orçamento. Antes de assinar qualquer contrato, vale simular diferentes cenários, levantar todas as despesas envolvidas (como ITBI, escritura, reformas e mudança) e garantir que haja uma reserva de emergência preservada após a transação.
Trabalhador CLT: conheça as opções de crédito disponíveis
Para o trabalhador com carteira assinada, o sonho da casa própria — ou qualquer outro objetivo financeiro — pode contar com alternativas de crédito pensadas especialmente para o perfil CLT. O crédito do trabalhador oferece condições diferenciadas, com taxas geralmente mais competitivas do que as linhas de crédito pessoal tradicionais, justamente porque o vínculo empregatício representa uma garantia para as instituições financeiras.
Seja para completar uma entrada de imóvel, organizar as finanças antes de fechar um financiamento ou cobrir despesas que surgem durante uma mudança, o crédito pode ser um aliado quando usado com planejamento. Na Agnus Promotora, é possível simular o crédito do trabalhador de forma 100% online, com taxas competitivas e atendimento humanizado. A simulação não gera compromisso e permite que o trabalhador visualize as condições antes de tomar qualquer decisão. Lembre-se sempre de avaliar o CET e garantir que as parcelas caibam no seu orçamento.
Conclusão
O mercado imobiliário em 2026 oferece oportunidades, mas também exige atenção e análise cuidadosa. Comprar ou alugar continua sendo uma decisão pessoal, que depende do momento de vida, da estabilidade financeira e dos objetivos de cada família. O caminho mais seguro é sempre o do planejamento: comparar condições, entender os custos reais e não tomar decisões precipitadas. Para o trabalhador CLT, conhecer todas as ferramentas disponíveis — do FGTS ao crédito do trabalhador — pode abrir caminhos mais acessíveis para conquistar os objetivos financeiros com tranquilidade.